

La Consulta 2 del BOICAC 120/diciembre 2019 establece los criterios que debemos aplicar cuando se produce un cambio en las pretensiones iniciales sobre la presunción del ejercicio de opción de compra.
Cómo es de común conocimiento, el registro contable de las operaciones debe realizarse atendiendo al fondo económico y jurídico que subyace en las mismas, con independencia de la forma empleada para instrumentarlas, una vez analizados en su conjunto todos los antecedentes y circunstancias de aquellas, cuya valoración es responsabilidad de los administradores y, en su caso, de los auditores de la sociedad. En este sentido, el artículo 34.2 del Código de Comercio y, en su desarrollo, el Plan General de Contabilidad (PGC), establecen que en la contabilización de las operaciones se atenderá a su realidad económica y no solo a su forma jurídica, con una prevalencia de la primera sobre la segunda.
Por su parte, la Norma de Registro y Valoración (NRV) 8ª de la Segunda parte del PGC, Arrendamientos y otras operaciones de naturaleza similar, señala que para calificar un contrato como de arrendamiento financiero hay que determinar si, según las condiciones económicas del acuerdo, se ha producido o no la cesión de los riesgos y los beneficios inherentes a la propiedad del activo objeto del contrato. Si se ha producido dicha cesión, se calificará como financiero, y en caso contrario como operativo.
En este sentido, se establecen determinadas presunciones en las que se entiende que en un acuerdo de arrendamiento se transfieren sustancialmente todos los riesgos y beneficios. Así, la NRV 8ª proporciona ejemplos de situaciones que, por sí solas o de forma conjunta, pueden conllevar la clasificación de un arrendamiento como financiero y prevé también la circunstancia de que en el propio contrato de arrendamiento, el arrendador ofrezca una opción de compra sobre el bien arrendado. En este caso, el apartado 1.1 de la NRV 8ª dispone lo siguiente:
“En un acuerdo de arrendamiento de un activo con opción de compra, se presumirá que se transfieren sustancialmente todos los riesgos y beneficios inherentes a la propiedad, cuando no existan dudas razonables de que se va a ejercer dicha opción.”
De lo anterior se deduce que pueden existir arrendamientos con opción de compra que deben ser contabilizados como operativos, en el caso de que existan dudas razonables sobre el ejercicio de dicha opción y a sensu contrario, arrendamientos sin opción de compra que deban ser registrados como financieros siempre que se deduzca que se transfieren sustancialmente todos los riesgos y beneficios inherentes a la propiedad del activo.
En desarrollo de ese criterio, en la consulta 5 del BOICAC nº 78, de junio de 2009, la consulta 6 del BOICAC nº 99, de septiembre de 2014, y la consulta 11 del BOICAC nº 96, de diciembre de 2013 incluyen interpretaciones del ICAC sobre la correcta aplicación de la NRV 8ª en los supuestos de arrendamiento con opción de compra.
La Consulta 2 del BOICAC 120/diciembre 2019 concluye en que la clasificación del arrendamiento se hará al inicio del mismo y que el cambio en la estimación sobre el ejercicio de la opción de compra no dará lugar a una nueva clasificación del arrendamiento a efectos contables. No obstante añade varios supuestos a considerar:
1.Si en algún momento el arrendador y el arrendatario acordaran cambiar las estipulaciones del contrato, salvo si el cambio fuera para renovarlo, de forma que esta modificación habría dado lugar a una clasificación diferente del acuerdo en el caso de que las condiciones se hubieran producido al inicio del arrendamiento, el contrato revisado se considerará un nuevo arrendamiento durante todo el plazo restante del contrato y generará la contabilización ex novo del mismo, de acuerdo con el siguiente ejemplo.
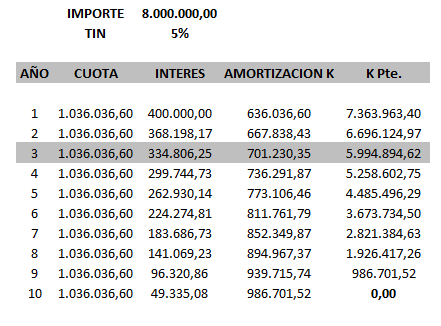
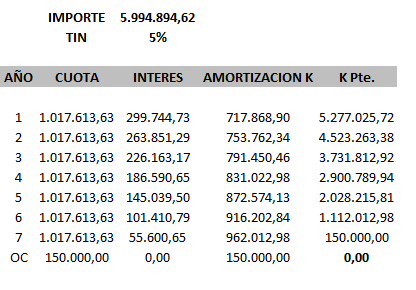
Imaginemos un contrato de arrendamiento considerado inicialmente como «operativo» a 10 años con TIN del 5%. Una vez pagada la tercera cuota anual se incorpora en contrato una adenda con la posibilidad de ejercer la opción de compra por una cuantía final de 150.000 euros que hace que no existen dudas razonables para su ejercicio por parte del arrendatario.
El cuadro de amortización inicial es el siguiente:
Transcurrida la tercera anualidad se incorpora la opción de compra en los términos reseñados y el cuadro de amortización resultante queda como sigue:
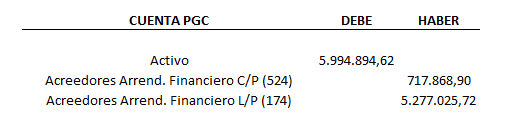
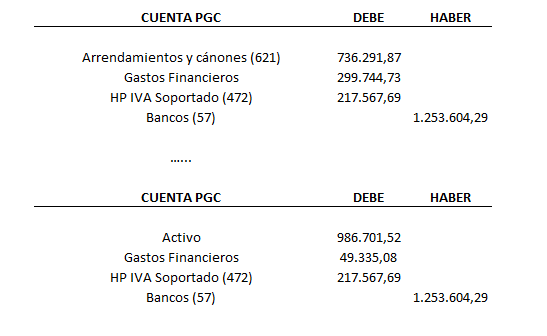
De acuerdo con el criterio del ICAC antes referido, en la medida en que el cambio contractual acaecido supone de facto la recalificación sustancial del contrato de arrendamiento, se procederá a reconocer el activo en balance ex novo de la siguiente manera:
2. Si se ha producido un error en la calificación inicial del contrato de arrendamiento, procederá aplicar la NRV 22ª sobre cambios en criterios contables, errores y estimaciones contables, en virtud de la cual la subsanación de errores relativos a ejercicios anteriores se aplicará de forma retroactiva y su efecto se calculará desde el ejercicio más antiguo para el que se disponga información, debiendo incluirse todos los desgloses necesarios recogidos en la memoria.
Siguiendo con el ejemplo anterior, procederá efectuar el reconocimiento con rollback de la siguiente manera:
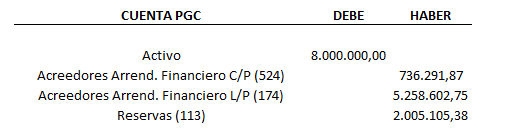
Se procederá a imputar los gastos reconocidos en ejercicios anteriores contra reservas y las sucesivas amortizaciones del activo por su valor inicial. Así mismo y aunque la Consulta del ICAC no lo indica, parecería razonable contabilizar las dotaciones de las amortizaciones del activo de los ejercicios anteriores desde su puesto en funcionamiento igualmente contra Patrimonio Neto.
3. En tercer lugar si no hay error material en la calificación inicial del arrendamiento sino una reconsideración ex post por parte del arrendatario respecto al ejercicio de la opción que no trae causa de ninguna modificación contractual, una vez calificado el arrendamiento como operativo no procederá efectuar cambio alguno, y la incorporación de los activos al patrimonio de la empresa se valorará inicialmente por su precio de adquisición que incluirá además del importe pagado en ejercicio de la opción de compra, todos los gastos adicionales y directamente relacionados con la adquisición. Las cantidades pagadas hasta ese momento durante la vigencia del contrato de arrendamiento desde la fecha en que se produjo el cambio en la estimación sobre el ejercicio de la opción de compra seguirán reconociéndose como gastos, sin que por lo tanto puedan calificarse como anticipos a cuenta relacionados con el previsible ejercicio de la opción de compra.
Finalmente y para concluir con el ejemplo, si el cambio de criterio no obedece a error material sino a un cambio de estimación por inversiones efectuadas en el propio activo, no procederá cambio en la calificación ni por ende, en su tratamiento contable hasta el ejercicio final de la opción de compra, que supondrá el reconocimiento del activo por el importe de la misma más los gastos asociados, si los hubiera.
En cualquier caso, en la memoria de las cuentas anuales, se deberá suministrar cualquier información significativa que sea necesaria para que las cuentas anuales reflejen la imagen fiel del patrimonio, la situación financiera y los resultados de la entidad.


